Dlaczego oszczędzanie działa lepiej, gdy odbywa się przed wydawaniem?
Oszczędzanie bywa trudne, gdy odkładamy tylko to, co przypadkiem zostanie pod koniec miesiąca. Znacznie skuteczniej działa system, w którym część dochodu zostaje przeznaczona na oszczędności zanim pieniądze trafią na bieżące wydatki.
Oszczędzanie „z tego, co zostanie” zwykle przegrywa z codziennymi wydatkami
Wiele osób zaczyna oszczędzanie od prostego założenia: najpierw opłacę wszystkie wydatki, a pod koniec miesiąca odłożę to, co zostanie. Problem polega na tym, że dostępne pieniądze bardzo łatwo dopasowują się do bieżących potrzeb. Pojawiają się dodatkowe zakupy, drobne przyjemności, nieplanowane wydatki i kolejne powody, aby wykorzystać środki, które miały zostać odłożone.
W takim systemie oszczędności stają się przypadkowym rezultatem miesiąca, a nie jego zaplanowanym elementem. W jednym miesiącu może zostać większa kwota, w kolejnym niewiele, a czasem nic. Trudno wtedy budować regularność, ponieważ każda oszczędzona złotówka konkuruje z całym zestawem bieżących wydatków.
Znacznie skuteczniejszy mechanizm powstaje wtedy, gdy część dochodu zostaje przeznaczona na oszczędności zaraz po jego otrzymaniu. Dopiero pozostała kwota staje się budżetem na bieżące życie. W ten sposób oszczędzanie przestaje zależeć od tego, co przypadkiem zostanie na końcu miesiąca, i staje się stałym elementem zarządzania pieniędzmi.
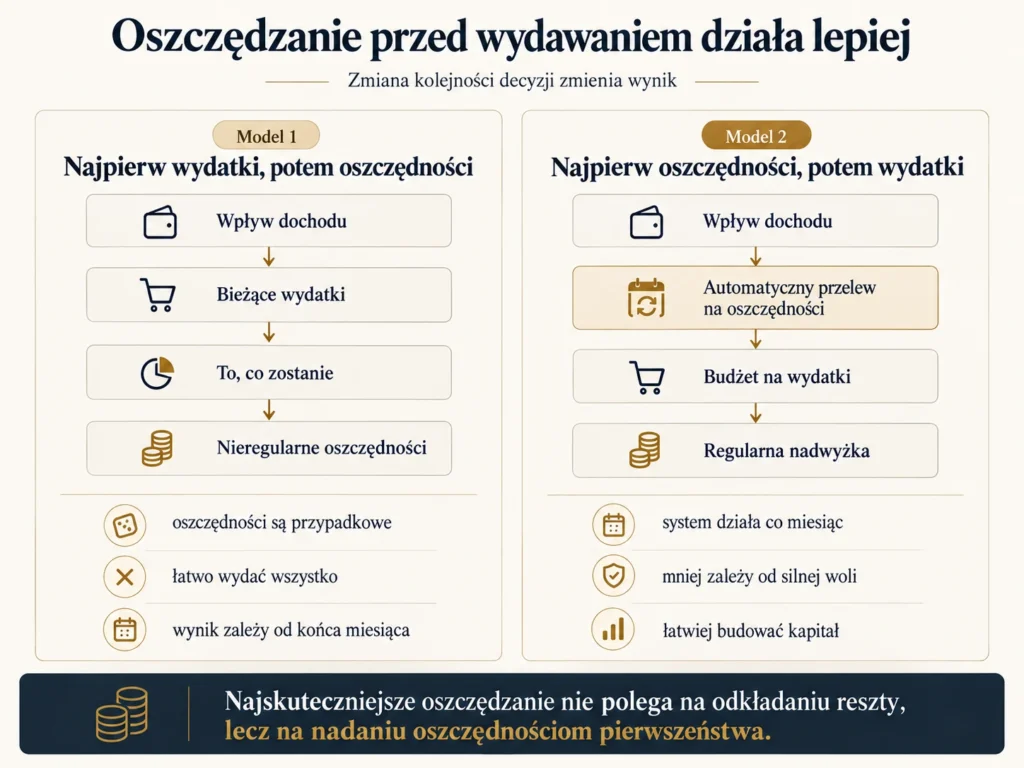
Najpierw oszczędności, potem wydatki — zmiana kolejności zmienia efekt
Najważniejsza zmiana nie polega na tym, aby każdego miesiąca wydawać mniej za wszelką cenę, lecz aby zmienić kolejność podejmowania decyzji finansowych. Jeśli oszczędności są odkładane dopiero po wszystkich wydatkach, zawsze konkurują z bieżącymi potrzebami. Jeżeli natomiast część dochodu zostanie odłożona wcześniej, pozostała kwota automatycznie wyznacza granice miesięcznego budżetu.
Taki mechanizm upraszcza zarządzanie pieniędzmi. Nie trzeba każdego dnia zastanawiać się, czy dany zakup uniemożliwi oszczędzanie, ponieważ decyzja o oszczędzaniu została już podjęta wcześniej. Wydatki dostosowują się wtedy do środków, które rzeczywiście pozostają do dyspozycji.
Nie oznacza to, że każda osoba powinna odkładać taką samą część dochodu. Wysokość oszczędności zależy od sytuacji finansowej, kosztów życia i aktualnych celów. Najważniejsze jest jednak to, aby oszczędzanie miało pierwszeństwo w strukturze budżetu, zamiast być przypadkowym rezultatem końca miesiąca.
Automatyzacja zmniejsza rolę silnej woli
Regularne oszczędzanie staje się znacznie łatwiejsze, gdy nie wymaga co miesiąc podejmowania tej samej decyzji od początku. Jeśli przelew na oszczędności jest ustawiony automatycznie i wykonywany tuż po wpływie wynagrodzenia, oszczędzanie przestaje być wyborem podejmowanym pod koniec miesiąca.
Automatyzacja ogranicza również ryzyko, że środki przeznaczone na oszczędności zostaną wcześniej wykorzystane na bieżące potrzeby. Pieniądze są przenoszone do osobnej części systemu finansowego zanim zdążą „rozpłynąć się” w codziennych wydatkach. Dzięki temu regularność nie zależy wyłącznie od dyscypliny i pamięci.
Największą zaletą takiego rozwiązania jest powtarzalność. Nawet stosunkowo niewielka kwota odkładana systematycznie może z czasem stworzyć znaczący kapitał. W oszczędzaniu ważniejsza od pojedynczego zrywu jest trwałość mechanizmu, który działa przez kolejne miesiące i lata.
Najlepszy system oszczędzania to taki, który działa bez ciągłego pilnowania
Dobry system oszczędzania nie powinien wymagać ciągłego kontrolowania każdej decyzji zakupowej. Im więcej elementów działa automatycznie, tym mniejsze ryzyko, że oszczędności będą zależały od nastroju, zmęczenia albo przypadkowych wydatków. Najważniejsze jest stworzenie mechanizmu, który działa także wtedy, gdy nie poświęcamy mu codziennie uwagi.
Taki system może być prosty: określona część dochodu trafia najpierw na oszczędności, później opłacane są stałe zobowiązania, a dopiero pozostała kwota służy bieżącym wydatkom. Dzięki temu każda złotówka otrzymuje swoje miejsce, zanim zostanie wydana. Oszczędzanie przestaje być resztą budżetu, a staje się jego zaplanowaną częścią.
Właśnie dlatego zmiana kolejności ma tak duże znaczenie. Nie chodzi o to, by żyć coraz oszczędniej, lecz by pieniądze były kierowane zgodnie z wcześniej ustalonym planem. Najtrwalsze efekty daje nie jednorazowa dyscyplina, lecz powtarzalny system, który z czasem buduje coraz większą nadwyżkę i pozwala realizować kolejne cele finansowe.
PRZESZUKAJ WIEDZĘ
TEMATY
NAJNOWSZE ANALIZY
NAJNOWSZE WIADOMOŚCI
POWIĄZANE ARTYKUŁY
Jak oszczędzać więcej i mądrzej
Ten temat rozwijamy szerzej w książce III z serii „Budowa Bogactwa”. Zobacz, jak stworzyć system oszczędzania, w którym część dochodu jest odkładana przed wydawaniem, a regularność nie zależy wyłącznie od silnej woli.
Centrum Wiedzy i Analiz
Zobacz także inne analizy dotyczące oszczędzania, domowego budżetu i budowy trwałej nadwyżki finansowej. Centrum Wiedzy i Analiz pomaga spojrzeć na te zagadnienia szerzej i lepiej zrozumieć, jak codzienne decyzje wpływają na długoterminową sytuację finansową.
Kalkulatory i narzędzia
Skorzystaj z kalkulatorów i narzędzi, które pomagają przełożyć oszczędzanie na konkretne liczby. Dzięki nim łatwiej ocenisz, jak regularne odkładanie części dochodu wpływa na miesięczną nadwyżkę i tempo budowy kapitału.