Dlaczego cel finansowy trzeba liczyć w latach wydatków, a nie w jednej kwocie?
Cel finansowy nie powinien być przypadkową liczbą oderwaną od codziennych potrzeb. Znacznie więcej mówi o nim to, ile lat życia może finansować zgromadzony kapitał przy określonym poziomie wydatków, stopie zwrotu i marginesie bezpieczeństwa.
Kwota sama w sobie niewiele mówi bez odniesienia do wydatków
Ta sama kwota kapitału może oznaczać zupełnie inny poziom bezpieczeństwa dla dwóch różnych osób. Wszystko zależy od tego, ile pieniędzy potrzeba im na utrzymanie życia w ciągu roku. Kapitał staje się znaczący dopiero wtedy, gdy odniesiemy go do realnego poziomu wydatków.
Jeśli ktoś wydaje rocznie 60 tys. zł, kapitał 600 tys. zł odpowiada dziesięciu latom takich wydatków przed uwzględnieniem stóp zwrotu, inflacji i podatków. Dla osoby wydającej 120 tys. zł rocznie ta sama kwota odpowiada już tylko pięciu latom. Dlatego jedna liczba nie opisuje w pełni celu finansowego bez odniesienia do kosztów życia.
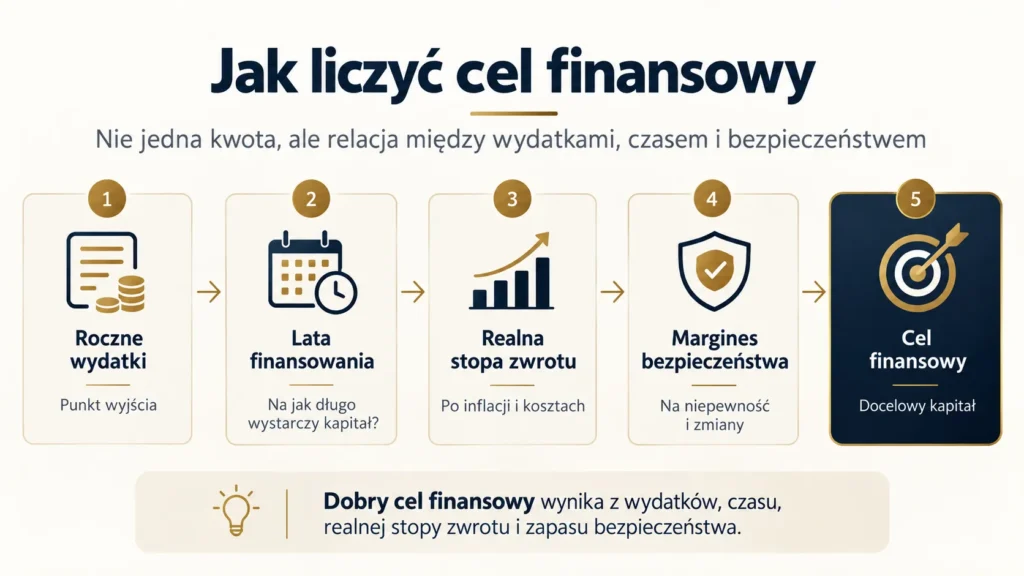
Myślenie w latach wydatków porządkuje cały problem. Pozwala ocenić, jak długo majątek może finansować życie i jak duży margines bezpieczeństwa daje w przypadku zmian dochodu, rynku lub własnych planów.
Roczne wydatki tworzą punkt odniesienia dla całego celu finansowego
Najprostszym punktem wyjścia jest ustalenie rocznych kosztów życia. To właśnie one pokazują, jakiej skali środków potrzeba, aby finansować określony styl życia przez kolejne lata. Im wyższe roczne wydatki, tym większy kapitał jest potrzebny do osiągnięcia tego samego poziomu niezależności.
Roczne wydatki pomagają też porównywać różne scenariusze. Można sprawdzić, jak zmienia się wymagany kapitał przy niższym poziomie kosztów, większej stopie oszczędzania albo dłuższym horyzoncie inwestycyjnym. Dzięki temu cel przestaje być abstrakcyjną liczbą i zaczyna wynikać z konkretnych potrzeb.
To ważne również dlatego, że poziom wydatków nie jest stały na całe życie. Cel finansowy powinien być okresowo aktualizowany razem ze zmianą stylu życia, kosztów utrzymania i przyszłych planów.
Realna stopa zwrotu decyduje, ile lat kapitał może rzeczywiście finansować życie
Sama liczba lat wydatków nie wystarcza, jeśli nie uwzględnimy tego, co dzieje się z kapitałem w czasie. Jeżeli część środków pozostaje zainwestowana, ich wartość może się zmieniać pod wpływem stóp zwrotu, inflacji, kosztów i podatków. Dlatego ważna jest nie tylko wartość kapitału, lecz także jego realna zdolność do finansowania przyszłych wydatków.
Nominalna stopa zwrotu może wyglądać atrakcyjnie, ale dopiero po uwzględnieniu inflacji wiadomo, jak zmienia się rzeczywista siła nabywcza majątku. Jeśli realny zwrot jest niski, kapitał może wystarczać krócej, niż sugeruje proste dzielenie zgromadzonej kwoty przez roczne wydatki.
Dlatego przy wyznaczaniu celu finansowego warto posługiwać się ostrożnymi założeniami. Im bardziej realistycznie ocenimy realną stopę zwrotu, tym mniejsze ryzyko, że cel okaże się zbyt optymistyczny.
Dobry cel finansowy zawiera margines bezpieczeństwa
Żaden plan finansowy nie rozwija się dokładnie zgodnie z założeniami. Wydatki mogą wzrosnąć, stopy zwrotu mogą być niższe, a okresy słabszej koniunktury mogą trwać dłużej, niż oczekiwano. Dlatego cel finansowy nie powinien być wyliczony „na styk”.
Margines bezpieczeństwa może wynikać z większego kapitału, niższych planowanych wydatków albo możliwości czasowego ograniczenia kosztów życia. Ważne jest, aby plan uwzględniał sytuację, w której rzeczywistość okaże się mniej korzystna niż scenariusz bazowy.
Dzięki temu cel finansowy staje się nie tylko liczbą, ale przedziałem bezpieczeństwa, który uwzględnia wydatki, realne stopy zwrotu, inflację i niepewność przyszłości. To właśnie takie podejście lepiej odpowiada rzeczywistej drodze do wolności finansowej.
PRZESZUKAJ WIEDZĘ
TEMATY
NAJNOWSZE ANALIZY
NAJNOWSZE WIADOMOŚCI
POWIĄZANE ARTYKUŁY
Wolność finansowa
Ten temat rozwijamy szerzej w książce VII z serii „Budowa Bogactwa”. Zobacz, jak roczne wydatki, liczba lat finansowania, realna stopa zwrotu i margines bezpieczeństwa pomagają wyznaczyć bardziej realistyczny cel finansowy.
Centrum Wiedzy i Analiz
Zobacz także inne analizy dotyczące wolności finansowej, planowania kapitału i długoterminowej budowy majątku. Centrum Wiedzy i Analiz pomaga lepiej rozumieć, jak wydatki, czas, realne stopy zwrotu i ryzyko wpływają na docelową wartość kapitału.
Kalkulatory i narzędzia
Skorzystaj z kalkulatorów i narzędzi, które pomagają przełożyć cel finansowy na konkretne liczby. Dzięki nim łatwiej ocenisz wpływ rocznych wydatków, czasu, regularnych wpłat i założonej stopy zwrotu na wartość kapitału potrzebnego do osiągnięcia niezależności finansowej.