Dlaczego różne aktywa chronią majątek w różny sposób?
Różne aktywa nie chronią majątku w ten sam sposób. Jedne służą przede wszystkim wzrostowi, inne stabilności, płynności albo ochronie przed określonym rodzajem ryzyka. Dlatego ich rola zależy od funkcji, jaką pełnią w całym portfelu.
Nie każde aktywo chroni przed tym samym ryzykiem
Aktywa różnią się nie tylko potencjalną stopą zwrotu, lecz także tym, na jakie rodzaje ryzyka reagują i w jaki sposób mogą wspierać cały portfel. To, co dobrze sprawdza się w okresie wzrostu gospodarczego, nie musi zachowywać się równie dobrze podczas kryzysu, wysokiej inflacji albo spadku płynności na rynku.
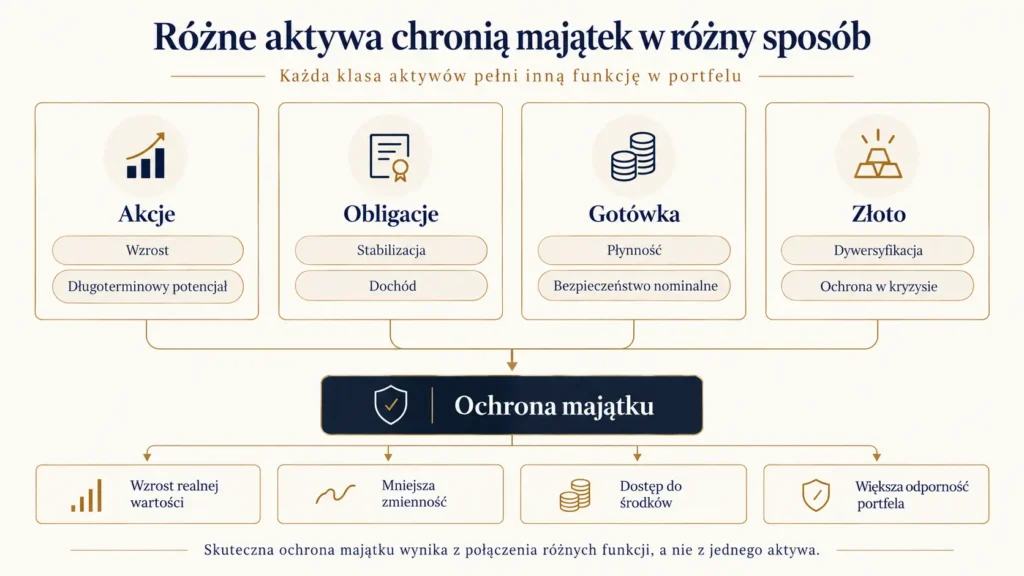
Akcje mogą oferować długoterminowy potencjał wzrostu, ale jednocześnie podlegać silnym wahaniom. Obligacje mogą stabilizować część portfela, lecz ich zachowanie zależy między innymi od stóp procentowych i inflacji. Gotówka zapewnia płynność, ale w długim okresie może tracić realną wartość. Każda klasa aktywów chroni majątek w inny sposób i przed innym zestawem zagrożeń.
Dlatego nie ma jednego aktywa, które jednocześnie zapewniałoby wzrost, pełną stabilność, wysoką płynność i ochronę przed wszystkimi scenariuszami. Ochrona majątku wynika z odpowiedniego połączenia funkcji, a nie z poszukiwania jednego „najbezpieczniejszego” aktywa.
Akcje, obligacje, gotówka i złoto pełnią różne funkcje
Akcje są zazwyczaj wykorzystywane przede wszystkim jako źródło długoterminowego wzrostu kapitału. Dają udział w rozwoju przedsiębiorstw i gospodarki, ale ich wartość może silnie się zmieniać. Ich główną funkcją jest wzrost, a nie zapewnienie pełnej stabilności portfela.
Obligacje pełnią inną rolę. Mogą stabilizować część portfela i dostarczać bardziej przewidywalnego dochodu, ale również są narażone na ryzyko zmian stóp procentowych, inflacji i wiarygodności emitenta. Gotówka z kolei zapewnia płynność i bezpieczeństwo nominalne, lecz w okresach wysokiej inflacji może szybko tracić realną siłę nabywczą.
Złoto nie generuje bieżącego dochodu, ale bywa wykorzystywane jako składnik ograniczający zależność portfela od systemu finansowego, walut lub określonych scenariuszy kryzysowych. Każde z tych aktywów odpowiada więc na inne potrzeby i inne rodzaje ryzyka.
Ochrona majątku zależy od scenariusza, przed którym chcemy się zabezpieczyć
Nie istnieje jedno aktywo, które byłoby najlepszą ochroną w każdych warunkach. Inaczej zachowuje się portfel podczas wysokiej inflacji, inaczej podczas recesji, a jeszcze inaczej w okresie silnego wzrostu gospodarczego. To, co chroni majątek w jednym scenariuszu, może być mniej skuteczne w innym.
Na przykład gotówka może być bardzo cenna, gdy potrzebna jest natychmiastowa płynność, ale nie chroni dobrze przed długotrwałą inflacją. Akcje mogą pomagać budować realną wartość w długim okresie, ale w krótkim czasie mogą gwałtownie tracić na wartości. Obligacje mogą ograniczać zmienność, choć ich skuteczność zależy od poziomu stóp procentowych i inflacji.
Dlatego sensowna ochrona majątku wymaga określenia, przed jakim ryzykiem chcemy się zabezpieczyć i jaką funkcję ma pełnić dana część portfela. Dopiero wtedy można właściwie dobierać aktywa do konkretnych potrzeb.
Dobrze zbudowany portfel łączy różne funkcje ochronne
Skuteczna ochrona majątku nie polega na znalezieniu jednego aktywa odpornego na każdy możliwy scenariusz. Polega na połączeniu takich składników, które pełnią różne funkcje i reagują inaczej na zmieniające się warunki gospodarcze.
Jedna część portfela może odpowiadać za długoterminowy wzrost, inna za stabilność, kolejna za płynność, a jeszcze inna za ograniczenie ryzyka związanego z inflacją, walutą lub kryzysem finansowym. Dzięki temu problemy dotyczące jednego rodzaju aktywów nie muszą w takim samym stopniu wpływać na cały majątek.
Dlatego najważniejsze pytanie nie brzmi: „Które aktywo najlepiej chroni majątek?”, lecz: „Jakie funkcje ochronne powinny zostać połączone w moim portfelu?” Dopiero takie spojrzenie pozwala budować strukturę bardziej odporną na różne scenariusze i jednocześnie dopasowaną do potrzeb inwestora.
PRZESZUKAJ WIEDZĘ
TEMATY
NAJNOWSZE ANALIZY
NAJNOWSZE WIADOMOŚCI
POWIĄZANE ARTYKUŁY
Realne stopy zwrotu w inwestowaniu i aktywa
Ten temat rozwijamy szerzej w książce VI z serii „Budowa Bogactwa”. Zobacz, dlaczego różne klasy aktywów pełnią odmienne funkcje i jak ich odpowiednie połączenie może wspierać wzrost, stabilność, płynność oraz ochronę majątku w różnych warunkach rynkowych.
Centrum Wiedzy
i Analiz
Zobacz także inne analizy dotyczące klas aktywów, ryzyka i budowy portfela. Centrum Wiedzy i Analiz pomaga lepiej rozumieć, jak akcje, obligacje, gotówka, złoto i inne aktywa reagują na różne scenariusze gospodarcze.
Kalkulatory i narzędzia
Skorzystaj z kalkulatorów i narzędzi, które pomagają przełożyć budowę portfela na konkretne liczby. Dzięki nim łatwiej ocenisz wpływ czasu, regularnych wpłat i różnych założeń dotyczących stóp zwrotu na przyszłą wartość majątku.