Dlaczego drobne oszczędności nie wystarczą, jeśli nie kontrolujesz dużych wydatków?
Drobne oszczędności mają znaczenie, ale nie zastąpią kontroli nad największymi kosztami domowego budżetu. To właśnie wydatki stałe i powtarzalne w największym stopniu decydują o tym, czy z dochodu powstaje trwała nadwyżka finansowa.
Drobne wydatki przyciągają uwagę, ale to duże koszty decydują o wyniku
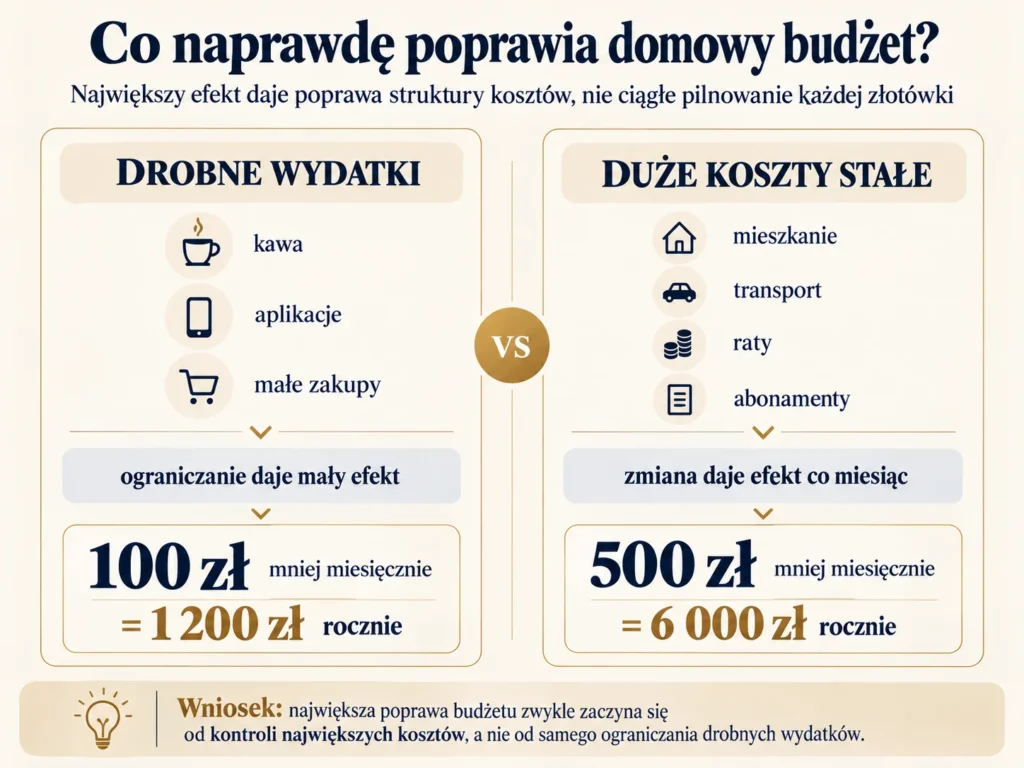
Łatwo skupić się na drobnych zakupach, bo pojawiają się często i są dobrze widoczne. Kawa na mieście, przekąska, kolejna aplikacja czy niewielki zakup internetowy dają poczucie, że właśnie tam „uciekają pieniądze”. Tymczasem o kondycji domowego budżetu znacznie częściej decydują większe i powtarzalne koszty, które pozostają z nami przez wiele miesięcy albo lat.
Najem lub rata kredytu, samochód, ubezpieczenia, abonamenty, opłaty stałe czy koszt dojazdów potrafią pochłaniać znaczną część dochodu, zanim jeszcze pojawią się codzienne wydatki. Jeżeli te pozycje są zbyt wysokie w stosunku do zarobków, nawet bardzo konsekwentne ograniczanie drobnych zakupów może nie stworzyć znaczącej nadwyżki.
Dlatego skuteczne oszczędzanie zaczyna się od spojrzenia na strukturę wydatków, a nie od ciągłego kontrolowania każdej złotówki. Drobne oszczędności mogą wzmacniać efekt, ale największą różnicę zwykle przynoszą decyzje dotyczące dużych kosztów i zobowiązań.
Największe oszczędności powstają przy największych decyzjach
Największy potencjał oszczędności często kryje się w kilku decyzjach podejmowanych znacznie rzadziej niż codzienne zakupy. Zmiana mieszkania, renegocjacja warunków kredytu, wybór tańszego samochodu, ograniczenie kosztów transportu czy rezygnacja z niepotrzebnych abonamentów może przynieść większy efekt niż wielomiesięczne kontrolowanie drobnych wydatków.
Różnica polega na skali i powtarzalności. Jeżeli uda się obniżyć stały koszt o kilkaset złotych miesięcznie, oszczędność powtarza się automatycznie w każdym kolejnym miesiącu. Nie wymaga codziennej silnej woli ani ciągłego podejmowania tej samej decyzji. Raz poprawiona struktura wydatków zaczyna pracować na korzyść domowego budżetu.
Dlatego warto regularnie przeglądać największe pozycje kosztowe i pytać, czy nadal odpowiadają naszym potrzebom i możliwościom finansowym. Celem nie jest wybieranie zawsze najtańszej opcji, lecz unikanie sytuacji, w której kilka dużych zobowiązań pochłania tak dużą część dochodu, że nie zostaje miejsce na oszczędności i budowę kapitału.
Koszty stałe potrafią zjadać nadwyżkę, zanim zdążymy ją zauważyć
Jeżeli suma kosztów stałych jest zbyt wysoka w stosunku do dochodu, domowy budżet staje się mało elastyczny. Nawet niewielki spadek zarobków albo nieprzewidziany wydatek może wtedy szybko zlikwidować nadwyżkę. W takiej sytuacji problemem nie musi być brak dyscypliny w codziennych zakupach, lecz struktura zobowiązań, która pozostawia zbyt mało miejsca na decyzje.
Dlatego warto od czasu do czasu spojrzeć na budżet z większej perspektywy i sprawdzić, jaka część dochodu jest już z góry przeznaczona na stałe koszty. Im większy jest ten udział, tym mniejsza swoboda finansowa i tym trudniej budować oszczędności w sposób regularny.
Oszczędzanie działa najlepiej wtedy, gdy zmienia system, a nie tylko zachowanie
Najtrudniej oszczędza się wtedy, gdy każda decyzja wymaga codziennej samokontroli. Jeśli plan opiera się wyłącznie na ciągłym odmawianiu sobie drobnych wydatków, łatwo pojawia się zmęczenie i poczucie, że oszczędzanie oznacza nieustanne ograniczenia. Znacznie trwalszy efekt daje zmiana samej struktury wydatków, dzięki której część oszczędności powstaje automatycznie.
Jeżeli uda się obniżyć kilka dużych i powtarzalnych kosztów, nadwyżka pojawia się w każdym kolejnym miesiącu bez konieczności podejmowania tej samej decyzji od nowa. Wtedy oszczędzanie przestaje być pojedynczym aktem silnej woli, a staje się elementem systemu finansowego. To system powinien ułatwiać oszczędzanie, a nie zmuszać do ciągłej walki z własnymi nawykami.
Drobne wydatki nadal mają znaczenie, szczególnie gdy powtarzają się bardzo często. Nie warto jednak zaczynać od nich, jeśli największe pozycje budżetu są źle ustawione. Najpierw dobrze jest uporządkować duże koszty i zobowiązania, a dopiero później optymalizować szczegóły. Największa poprawa zwykle pojawia się wtedy, gdy oszczędzanie zostaje wpisane w konstrukcję całego budżetu.
PRZESZUKAJ WIEDZĘ
TEMATY
NAJNOWSZE ANALIZY
NAJNOWSZE WIADOMOŚCI
POWIĄZANE ARTYKUŁY
Jak oszczędzać więcej i mądrzej
Ten temat rozwijamy szerzej w książce III z serii „Budowa Bogactwa”. Zobacz, jak porządkować wydatki, ograniczać największe koszty i tworzyć trwałą nadwyżkę bez sprowadzania oszczędzania do ciągłego zaciskania pasa.
Centrum Wiedzy i Analiz
Zobacz także inne analizy poświęcone oszczędzaniu, domowemu budżetowi i budowie nadwyżki finansowej. Centrum Wiedzy i Analiz pomaga spojrzeć na te decyzje szerzej i lepiej zrozumieć ich wpływ na długoterminową sytuację finansową
Kalkulatory i narzędzia
Skorzystaj z kalkulatorów i narzędzi, które pomagają przełożyć wydatki i oszczędności na konkretne liczby. Dzięki nim łatwiej ocenisz, gdzie powstaje największy potencjał oszczędności i jak zmiana kosztów wpływa na miesięczną nadwyżkę