Dlaczego wyższe zarobki nie gwarantują budowy majątku?
Wyższe wynagrodzenie daje większe możliwości, ale samo w sobie nie tworzy majątku. O długoterminowym rezultacie decyduje nie tylko to, ile pieniędzy wpływa na konto, lecz także jaka część dochodu pozostaje po wydatkach i czy z czasem zostaje zamieniona w oszczędności oraz aktywa.
Wyższy dochód to dopiero początek
Wysokie zarobki często kojarzą się z finansowym sukcesem. Większy dochód pozwala swobodniej pokrywać bieżące koszty, poprawiać standard życia, podróżować, kupować lepsze produkty i szybciej reagować na nieprzewidziane wydatki. Z punktu widzenia codziennego funkcjonowania daje więc realną przewagę.
Nie oznacza jednak automatycznie, że wraz ze wzrostem dochodu rośnie również majątek.
Dochód i majątek opisują dwie różne rzeczy. Dochód jest przepływem pieniędzy uzyskiwanym w określonym czasie. Majątek jest natomiast zgromadzonym zasobem — tym, co pozostaje po latach zarabiania, wydawania, oszczędzania i podejmowania decyzji finansowych.
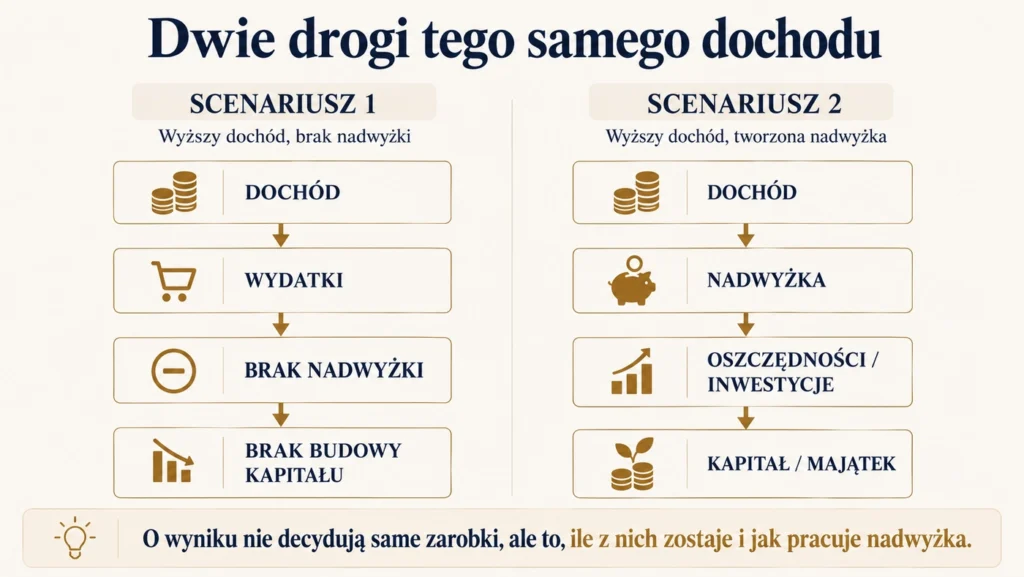
Dlatego osoba zarabiająca dużo może jednocześnie posiadać niewielkie oszczędności i być silnie uzależniona od kolejnej wypłaty. Jeżeli niemal cały dochód jest przeznaczany na bieżące wydatki, raty i rosnące koszty życia, przez konto mogą przepływać duże kwoty, lecz niewielka ich część zostaje zamieniona w trwały kapitał.
Możliwa jest także sytuacja odwrotna. Osoba osiągająca umiarkowany dochód może systematycznie zatrzymywać jego część, budować rezerwę finansową, a następnie stopniowo gromadzić aktywa. Z zewnątrz jej styl życia może wyglądać mniej efektownie, ale jej sytuacja finansowa z każdym rokiem staje się bardziej odporna.
Najważniejszym pytaniem nie jest więc wyłącznie: „Ile zarabiam?”
Równie istotne jest drugie: „Ile z tego, co zarabiam, rzeczywiście pozostaje?”
Właśnie tutaj zaczyna się różnica pomiędzy finansowaniem coraz droższego życia a budowaniem majątku.
Inflacja stylu życia może pochłonąć każdą podwyżkę
Jednym z powodów, dla których wyższe zarobki nie zawsze prowadzą do większego majątku, jest inflacja stylu życia.
Wraz z awansem, zmianą pracy lub rozwojem działalności często pojawia się naturalna potrzeba poprawy komfortu. Lepsze mieszkanie, nowszy samochód, częstsze podróże czy większa swoboda w codziennych zakupach same w sobie nie są problemem.
Trudność zaczyna się wtedy, gdy wydatki rosną niemal w takim samym tempie jak dochód.
Podwyżka, która miała zwiększyć możliwości oszczędzania, zostaje wtedy stopniowo włączona do codziennego życia. Po pewnym czasie nowy poziom wydatków przestaje być postrzegany jako luksus i staje się standardem.
Największe znaczenie mają wydatki, które nie są jednorazowe, ale tworzą nowe koszty stałe.
Droższy samochód może oznaczać wyższą ratę, ubezpieczenie i koszty eksploatacji. Większe mieszkanie podnosi czynsz i pozostałe koszty utrzymania. Kolejne abonamenty, finansowanie zakupów czy stałe usługi zwiększają miesięczny próg wydatków.
W rezultacie zarobki mogą rosnąć, lecz razem z nimi rośnie kwota potrzebna do utrzymania dotychczasowego stylu życia.
Paradoks polega na tym, że osoba zarabiająca znacznie więcej niż kilka lat wcześniej może nadal pozostawać równie zależna od swojej wypłaty.
Jeżeli każda kolejna podwyżka prowadzi do powstania nowych zobowiązań, wzrost wynagrodzenia poprawia poziom życia, ale niekoniecznie zwiększa odporność finansową.
Dlatego prawdziwa poprawa sytuacji finansowej powinna być widoczna nie tylko w tym, ile możemy wydawać, lecz także w tym, jak długo możemy funkcjonować bez kolejnego dochodu.
Jak zamienić wzrost dochodu w wzrost majątku
Nie chodzi o to, aby każdą podwyżkę w całości odkładać i rezygnować z korzystania z efektów własnej pracy. Znacznie rozsądniejsze jest ustalenie proporcji, zanim wyższe wynagrodzenie stanie się nową normą.
Jeżeli miesięczny dochód wzrasta przykładowo o 2 000 zł, część tej kwoty może poprawić bieżący komfort życia, a część zostać automatycznie skierowana na oszczędności lub inwestycje.
Takie podejście pozwala osiągnąć dwa cele jednocześnie: poprawiać jakość życia i zwiększać majątek.
Nie zwiększaj kosztów w takim samym tempie jak zarobków. Jeżeli każdy dodatkowy 1 000 zł dochodu prowadzi do 1 000 zł nowych kosztów, finansowa nadwyżka pozostaje niezmieniona.
Najpierw oddziel część podwyżki. Najłatwiej zatrzymać dodatkowe pieniądze, zanim zostaną włączone do codziennych wydatków.
Automatyzuj decyzję. Stały przelew wykonywany krótko po otrzymaniu wynagrodzenia zmniejsza ryzyko, że oszczędności będą zależeć od tego, co przypadkiem pozostanie pod koniec miesiąca.
Dochód pokazuje przepływ. Majątek pokazuje rezultat
Przez konto jednej osoby mogą przez kilkadziesiąt lat przepłynąć bardzo duże kwoty. Sam ten fakt nie odpowiada jednak na pytanie, jaka będzie jej sytuacja finansowa pod koniec tego okresu.
O wyniku decyduje to, ile z tego przepływu zostało zatrzymane i w jaki sposób wykorzystano zgromadzoną nadwyżkę.
Dochód pozostaje niezwykle ważny. To właśnie dzięki niemu można pokrywać potrzeby, budować rezerwę i tworzyć kapitał. Wyższe zarobki zwiększają możliwości i ułatwiają cały proces.
Nie są jednak końcem drogi. Są jej początkiem.
Majątek zaczyna powstawać dopiero wtedy, gdy część dochodu przestaje być konsumowana i zaczyna pracować na przyszłość.
Dlatego najważniejsza zmiana w myśleniu o finansach nie polega na rezygnacji z pytania: „Jak zarabiać więcej?”
Warto po prostu dodać do niego drugie: „Co zrobię z kolejną złotówką, którą zarobię?”
To właśnie odpowiedź na to pytanie z czasem decyduje, czy rosnące dochody prowadzą wyłącznie do coraz droższego życia, czy również do coraz większej niezależności finansowej.
PRZESZUKAJ WIEDZĘ
TEMATY
NAJNOWSZE ANALIZY
NAJNOWSZE WIADOMOŚCI
Rozwiń temat w książce
Ten temat rozwijam szerzej w pierwszej części serii „Budowa Bogactwa”, poświęconej temu, dlaczego sam dochód nie prowadzi jeszcze do budowy majątku i jakie mechanizmy utrudniają zatrzymywanie kapitału
Zobacz więcej analiz
W Centrum Wiedzy znajdziesz kolejne analizy dotyczące finansów osobistych, gospodarki, inwestowania i długoterminowej budowy majątku
Sprawdź własną nadwyżkę
Skorzystaj z kalkulatorów i narzędzi, aby zobaczyć, jak regularna nadwyżka i czas mogą wpływać na tempo budowy kapitału