Dlaczego dobry portfel zaczyna się od ryzyka, a nie od wyboru najlepszego aktywa?
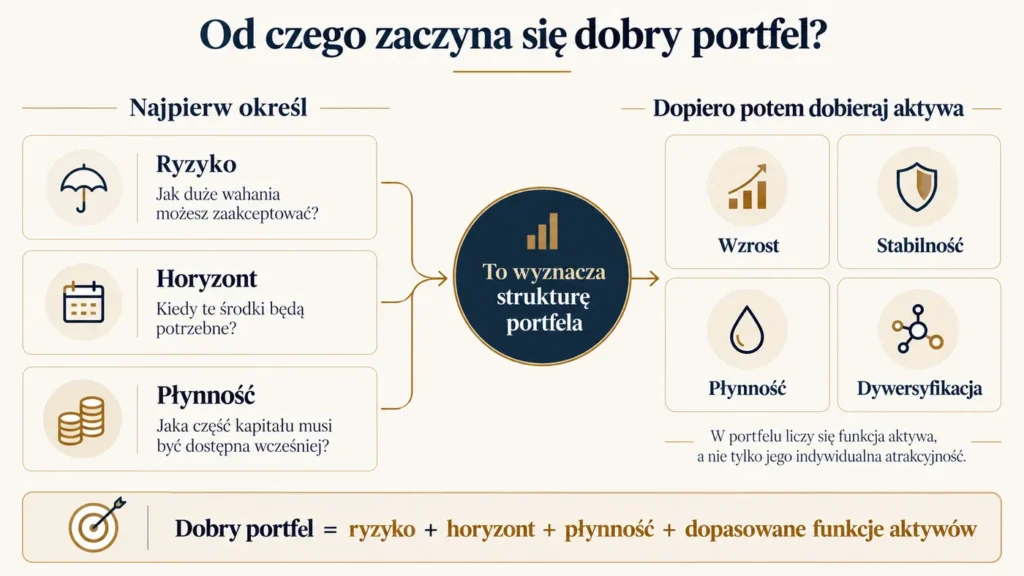
Dobry portfel inwestycyjny nie zaczyna się od pytania, które aktywo może przynieść najwyższy zwrot. Najpierw trzeba określić jakie ryzyko inwestor jest w stanie rzeczywiście ponieść, jaki ma horyzont i jak dużej płynności potrzebuje.
Najpierw trzeba wiedzieć, jakie ryzyko naprawdę można ponieść
Dobór aktywów powinien zaczynać się nie od pytania o najwyższy możliwy zwrot, lecz od oceny własnej sytuacji finansowej. Ryzyko inwestycyjne nie jest abstrakcyjną cechą rynku — musi być dopasowane do konkretnego inwestora.
Znaczenie ma między innymi stabilność dochodów, wielkość rezerwy finansowej, horyzont inwestycji, zobowiązania oraz to, jak duże wahania wartości portfela można zaakceptować bez podejmowania pochopnych decyzji. Portfel, który wygląda atrakcyjnie na papierze, może okazać się zbyt ryzykowny, jeśli inwestor nie jest w stanie wytrzymać okresowych spadków.
Dlatego zdolność do ponoszenia ryzyka i tolerancja ryzyka powinny poprzedzać wybór konkretnych aktywów. Dopiero gdy wiadomo, jakie straty są finansowo i psychologicznie do zaakceptowania, można sensownie budować strukturę portfela.
Horyzont i płynność wyznaczają granice portfela
Długi horyzont inwestycyjny daje większą możliwość zaakceptowania przejściowych spadków, ponieważ inwestor ma więcej czasu na odbudowę wartości portfela. Krótki horyzont działa odwrotnie — im szybciej środki mogą być potrzebne, tym mniejsza powinna być ekspozycja na aktywa o dużej zmienności. Horyzont inwestycyjny wpływa więc bezpośrednio na to, jakie ryzyko portfel może bezpiecznie przyjąć.
Równie ważna jest płynność. Jeśli część kapitału może być potrzebna w najbliższych miesiącach lub latach, środki te nie powinny być inwestowane tak samo jak pieniądze przeznaczone na cele odległe o kilkanaście lat. Portfel musi uwzględniać nie tylko potencjalny zwrot, lecz także moment, w którym pieniądze mogą być potrzebne.
Dobrze zbudowany portfel rozdziela więc środki według funkcji i czasu. Część może pełnić rolę płynnej rezerwy, część służyć celom średnioterminowym, a część pracować w długim horyzoncie. Dopiero takie uporządkowanie pozwala dobierać aktywa do rzeczywistych potrzeb inwestora.
Najlepsze aktywo nie istnieje w oderwaniu od całego portfela
Inwestorzy często skupiają się na pytaniu, które aktywo ma największy potencjał wzrostu. Tymczasem pojedyncza inwestycja nie powinna być oceniana wyłącznie przez pryzmat możliwego zysku. Jej znaczenie zależy od tego, jak zachowuje się w połączeniu z pozostałymi elementami portfela.
Aktywo o wysokim potencjale zwrotu może jednocześnie zwiększać zmienność całego portfela albo wzmacniać ryzyko, które już wcześniej było w nim obecne. Z kolei inwestycja o niższym oczekiwanym zwrocie może poprawić stabilność, płynność albo dywersyfikację. W portfelu liczy się funkcja aktywa, a nie tylko jego indywidualna atrakcyjność.
Dlatego właściwe pytanie nie brzmi: „Co jest dziś najlepszą inwestycją?”, lecz: „Jakiego elementu brakuje w moim portfelu?”. Dopiero wtedy wybór aktywa staje się częścią większego planu, a nie reakcją na chwilową modę albo ostatnie wyniki rynku.
Dobry portfel łączy ryzyko, horyzont i funkcję każdego aktywa
Budowa portfela inwestycyjnego nie polega na zebraniu kilku aktywów, które osobno wyglądają atrakcyjnie. Portfel powinien być spójną konstrukcją, w której każda część pełni określoną funkcję i odpowiada na konkretne potrzeby inwestora.
Jedne aktywa mogą odpowiadać za wzrost, inne za stabilność, płynność albo ograniczenie ryzyka. Ważne jest także to, jak zachowują się względem siebie w różnych warunkach rynkowych. Dopiero połączenie wielu źródeł ryzyka i zwrotu pozwala budować portfel odporniejszy na pojedyncze zdarzenia.
Dlatego dobry portfel nie zaczyna się od wyboru „najlepszego” aktywa. Zaczyna się od zrozumienia własnych możliwości, horyzontu, potrzeb i tolerancji ryzyka. Dopiero wtedy dobór konkretnych inwestycji staje się elementem strategii, a nie zbiorem przypadkowych decyzji.
PRZESZUKAJ WIEDZĘ
TEMATY
NAJNOWSZE ANALIZY
NAJNOWSZE WIADOMOŚCI
POWIĄZANE ARTYKUŁY
Wprowadzenie do inwestowania
Ten temat rozwijamy szerzej w książce V z serii „Budowa Bogactwa”. Zobacz, jak dopasować poziom ryzyka, horyzont i płynność do własnej sytuacji oraz jak budować portfel, w którym każde aktywo pełni określoną funkcję.
Centrum Wiedzy i Analiz
Zobacz także inne analizy dotyczące inwestowania, ryzyka i budowy portfela. Centrum Wiedzy i Analiz pomaga lepiej rozumieć, jak łączyć różne aktywa, horyzonty i źródła ryzyka w spójną strategię inwestycyjną.
Kalkulatory i narzędzia
Skorzystaj z kalkulatorów i narzędzi, które pomagają przełożyć plan inwestycyjny na konkretne liczby. Dzięki nim łatwiej ocenisz wpływ czasu, regularnych wpłat i zakładanej stopy zwrotu na wartość przyszłego portfela.